Les anciens présidents français disposent d’une dotation à vie. Les derniers montants explicitement documentés par le gouvernement pour 2025 sont de 7 204,65 euros et 7 196,91 euros bruts par mois. La réponse ministérielle publiée en janvier 2026 ne nomme pas les deux bénéficiaires en face de ces montants. Il serait donc inexact d’attribuer arbitrairement l’un à Nicolas Sarkozy et l’autre à François Hollande, ou de les présenter comme un revenu total actualisé pour 2026.
À cette dotation peuvent s’ajouter des ressources liées à la carrière de chacun : pensions acquises dans d’autres fonctions, mandat exercé, livres ou activités privées. Les bureaux, collaborateurs et dépenses de sécurité relèvent encore d’un autre registre. Ils coûtent à l’État, mais ne constituent pas une somme entièrement versée sur le compte personnel de l’ancien président.
Une dotation prévue depuis 1955
L’article 19 de la loi du 3 avril 1955 fixe la dotation par référence au traitement indiciaire brut d’un conseiller d’État en service ordinaire. Le texte prévoit également une réversion au conjoint survivant, à hauteur de la moitié du montant.
Cette ressource est attachée à la qualité d’ancien président. Elle n’est pas calculée en multipliant son dernier salaire à l’Élysée par un nombre d’années cotisées. La distinction explique pourquoi l’expression « retraite présidentielle » peut donner une idée trompeuse du mécanisme : le droit vient de la loi, et non d’une caisse professionnelle à laquelle le président aurait cotisé pour cette seule fonction.
La réponse gouvernementale de janvier 2026 donne deux bases annuelles versées en 2025 : 86 455,80 euros et 86 362,92 euros. Elle explique l’écart par la référence utilisée lors du départ et les revalorisations intervenues ensuite. Les deux anciens présidents n’ont pas quitté l’Élysée à la même date.
| Dotation documentée | Montant mensuel brut | Période |
|---|---|---|
| Première dotation, bénéficiaire non nommé | 7 204,65 € | 2025 |
| Seconde dotation, bénéficiaire non nommé | 7 196,91 € | 2025 |
Ces montants servent à répondre sur une ressource précise. Le tableau ne compare ni les patrimoines ni l’ensemble des revenus des anciens chefs de l’État.
Le montant de référence n’est pas le versement actualisé
En mai 2026, une nouvelle réponse ministérielle précise le calcul. À l’ouverture du droit, l’administration retient le chevron II du dernier échelon du grade de conseiller d’État. Elle applique ensuite aux dotations les revalorisations des pensions publiques.
Le traitement de référence cité au 1er décembre 2025, 78 803,92 euros annuels, est inférieur aux versements annuels mentionnés plus haut. Il correspond à la référence de liquidation, pas à une preuve que les dotations servies auraient été ramenées à ce montant. Mélanger les deux produit des « pensions » différentes suivant le chiffre extrait du document.
La réponse du 26 mai 2026 confirme aussi que ces dotations sont soumises à l’impôt sur le revenu. La formule « le net est égal au brut », employée dans la réponse de janvier, ne signifie donc pas qu’elles seraient exonérées d’impôt. Un montant effectivement disponible après fiscalité dépend de la situation du bénéficiaire.
Le cas Hollande : un mandat en cours
François Hollande a retrouvé un siège de député en juillet 2024. Son mandat en Corrèze est indiqué comme en cours sur le site de l’Assemblée nationale. Ce travail est rémunéré par une indemnité parlementaire, dont le montant brut mensuel publié est de 7 637,39 euros.
Cette indemnité comprend une part de base, une indemnité de résidence et une indemnité de fonction. Elle rémunère l’exercice du mandat. La somme n’est pas une nouvelle pension acquise du seul fait d’avoir été président.
Les dépenses professionnelles du député sont prises en charge séparément. Depuis janvier 2026, la dotation de fonctionnement parlementaire regroupe les frais de mandat et plusieurs dépenses matérielles. Pour un député élu en métropole, son montant mensuel est de 7 238,04 euros. Il s’agit d’une avance pour des dépenses liées au mandat, avec des règles d’utilisation et de contrôle. L’additionner à l’indemnité comme s’il s’agissait de revenu personnel gonflerait artificiellement le résultat.
Un bureau et des collaborateurs, avec une réduction après cinq ans
Le décret du 4 octobre 2016 distingue deux périodes. Pendant les cinq années suivant la fin du mandat, l’ancien président bénéficie de sept collaborateurs permanents et de deux agents de service. Après cinq ans, le dispositif passe à trois collaborateurs et un agent de service.
L’État met également à disposition des locaux équipés et prend en charge les frais liés à certaines activités d’ancien chef de l’État, dont des réceptions et déplacements. Le véhicule et le conducteur relèvent du ministère de l’Intérieur dans le cadre de la protection.
Ces dispositions décrivent les moyens autorisés par le texte. Elles ne prouvent pas le nombre exact de personnes présentes chaque jour dans un bureau, ni le montant effectivement dépensé sur un exercice budgétaire. Pour connaître ce coût, il faut les comptes des services qui assurent la prise en charge.
La différence avec un revenu personnel est concrète : une dépense de loyer finance un lieu de travail ; le salaire d’un collaborateur rémunère ce collaborateur. Aucun des deux ne devient automatiquement l’argent gagné par l’ancien président.
Le Conseil constitutionnel ne verse pas automatiquement une seconde pension
La Constitution fait des anciens présidents des membres de droit à vie du Conseil constitutionnel. Cette qualité juridique ne doit pas être confondue avec une participation effective aux travaux et une rémunération correspondante.
Un rapport parlementaire sur les institutions rappelle que François Hollande n’y a jamais siégé. Nicolas Sarkozy s’en est retiré en juillet 2013. Il serait donc trompeur d’ajouter à leurs revenus actuels une indemnité du Conseil au seul motif que ce statut existe dans la Constitution.
Les livres et autres activités exigent leurs propres preuves
Un ancien président peut publier un livre, prononcer une conférence ou poursuivre une activité privée compatible avec sa situation. La notoriété rend ces activités visibles, mais leur rémunération dépend de contrats et de comptes distincts.
La déclaration d’intérêts de Hollande fournit ainsi des revenus liés à sa fonction de gérant d’une société. Elle ne donne pas un bulletin annuel qui réunirait pension, dotation, droits d’auteur et indemnité de député. Pour Nicolas Sarkozy, les livres et autres activités suivent leur propre histoire.
Un total sérieux demande de fixer une même année, de connaître toutes les lignes effectivement perçues et d’éviter de compter deux fois la même ressource. Le prix d’un livre en librairie, le budget d’un bureau et le salaire brut d’un élu ne s’additionnent pas pour répondre à « combien gagne-t-il ? ».
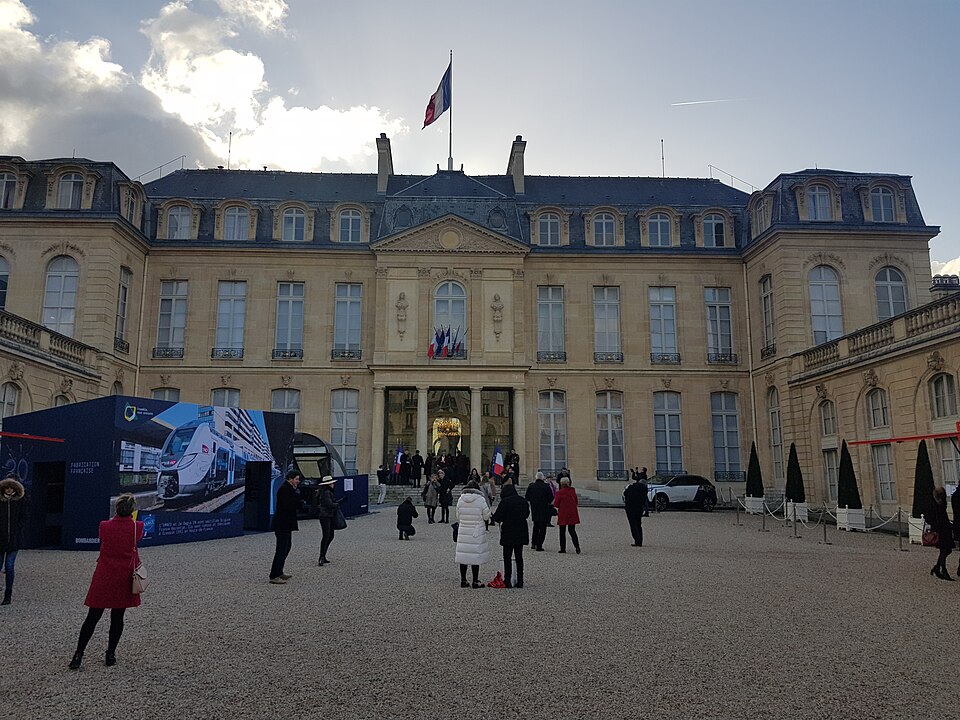
Photographie : ArthurCrbz, CC BY-SA 4.0. Façade du palais de l’Élysée depuis la cour d’honneur en janvier 2020. Version Wikimedia, sans retouche supplémentaire.
À lire ensuite
Les chaînes YouTube françaises sont devenues des entreprises
Rémunérations du CAC 40 : fixe, bonus et actions dans trois cas publiés
Les familles qui possèdent les médias français
Qui gagne de l'argent quand une vieille émission revient ?