Un député ou un sénateur perçoit 7 637,39 euros bruts par mois au barème présenté par les deux chambres en 2026. Un ministre reçoit environ 10 692 euros bruts mensuels. Pour un maire, le montant dépend d'abord de la population de sa commune : le barème ordinaire va de 1 155,06 à 5 960,26 euros bruts par mois, avant les majorations autorisées.
Ces sommes rémunèrent une fonction. Le budget destiné à une permanence, aux collaborateurs ou aux déplacements sert à exercer le mandat : l'additionner au revenu de l'élu donnerait une comparaison trompeuse. Les montants ci-dessous correspondent aux barèmes consultés le 3 octobre 2026, et non à la fortune personnelle des titulaires.
Député et sénateur : le même brut, des retenues différentes
L'indemnité parlementaire se compose d'une base de 5 931,95 euros, d'une indemnité de résidence de 177,96 euros et d'une indemnité de fonction de 1 527,48 euros. Le total reste celui entré en vigueur le 1er janvier 2024, repris dans la fiche de l'Assemblée nationale de janvier 2026.
| Fonction | Brut mensuel ordinaire |
|---|---|
| Député | 7 637,39 € |
| Sénateur | 7 637,39 € |
| Ministre ou ministre délégué | ≈ 10 692 € |
Le Sénat précise un net de 5 676,12 euros avant prélèvement à la source, dans sa page mise à jour le 30 mars 2026. Le rapport budgétaire de l'Assemblée pour 2026 indique environ 5 953 euros nets avant impôt pour un député. Le même brut ne produit donc pas nécessairement le même net : les prélèvements propres aux régimes des deux chambres diffèrent.
Certaines responsabilités parlementaires donnent droit à une indemnité supplémentaire. Présider une chambre ou une commission, exercer une fonction de questeur ou de vice-président ne correspond pas au barème du parlementaire ordinaire. Une comparaison de personnes doit préciser leur poste à la date du chiffre, plutôt que leur attribuer automatiquement le maximum disponible.
Maire : huit tranches de population, avec un barème relevé
La loi du 22 décembre 2025 portant création d'un statut de l'élu local a relevé les taux des maires des communes de moins de 20 000 habitants. Les nouveaux taux sont applicables depuis la publication de la loi. La DGCL a précisé le 9 février 2026 qu'une ancienne délibération fixant le montant pouvait toutefois empêcher une hausse automatique du versement. Après les municipales de mars 2026, les anciens tableaux de 2024 ou du début de 2025 ne décrivent plus le barème à utiliser.
Le Guide du maire 2026 de la DGCL donne les montants suivants, hors majorations particulières.
| Population de la commune | Indemnité brute mensuelle du maire |
|---|---|
| Moins de 500 habitants | 1 155,06 € |
| 500 à 999 habitants | 1 820,96 € |
| 1 000 à 3 499 habitants | 2 289,56 € |
| 3 500 à 9 999 habitants | 2 396,44 € |
| 10 000 à 19 999 habitants | 2 778,71 € |
| 20 000 à 49 999 habitants | 3 699,47 € |
| 50 000 à 99 999 habitants | 4 521,58 € |
| 100 000 habitants et plus | 5 960,26 € |
L'article L. 2123-23 du Code général des collectivités territoriales prévoit que le maire perçoit l'indemnité du barème. À sa demande, le conseil municipal peut voter un montant inférieur. Pour les communes de 100 000 habitants et plus, une majoration de 40 % est possible sous condition de respecter l'enveloppe indemnitaire prévue par le texte. D'autres majorations répondent à des situations particulières, notamment certaines communes touristiques ou chefs-lieux.
Le tableau permet donc de trouver une référence, pas de déduire chaque versement individuel. Pour connaître la somme attribuée à un maire donné, il faut regarder les délibérations et l'état annuel des indemnités de sa collectivité. Cette différence compte surtout quand une page ancienne présente un plafond comme un revenu effectivement reçu.
Ministre : un traitement lié aux hauts fonctionnaires
Un ministre est nommé au Gouvernement ; cette fonction n'est pas, en elle-même, un mandat électif. Son traitement obéit au décret du 23 août 2012. Pour les ministres et ministres délégués, la base correspond à 1,4 fois la moyenne des traitements extrêmes de la catégorie « hors échelle » de la fonction publique. S'y ajoutent une indemnité de résidence de 3 % et une indemnité de fonction.
Avec la référence parlementaire présentée en 2026, cela donne environ 10 692 euros bruts par mois, indemnités comprises. Le Premier ministre relève d'une autre formule du même décret : il ne faut pas lui appliquer le montant d'un ministre ordinaire.
Ces repères aident à lire le parcours d'un responsable qui change de fonction, comme Gabriel Attal, passé de Matignon aux bancs de l'Assemblée. Le traitement gouvernemental, l'indemnité parlementaire et une indemnité locale correspondent à des périodes et à des règles distinctes. Les juxtaposer sur plusieurs années ne donne pas son revenu mensuel du moment, encore moins son patrimoine.
La permanence et les collaborateurs ne sont pas un second salaire
Depuis le 1er janvier 2026, un député élu en métropole dispose d'une dotation de fonctionnement parlementaire de 7 238,04 euros mensuels. Elle réunit l'ancienne avance de frais de mandat et la dotation matérielle. Elle couvre des dépenses liées à l'exercice du mandat, selon les catégories et contrôles prévus par l'Assemblée.
Cette enveloppe peut financer une permanence et des dépenses professionnelles autorisées. Elle n'est pas une somme à ajouter aux 7 637,39 euros bruts pour annoncer « le salaire d'un député ». L'Assemblée explique les usages de la dotation, ce qui permet de distinguer l'indemnité personnelle et les moyens du travail parlementaire.
Les collaborateurs ont, eux aussi, une rémunération propre. Leur crédit de financement ne constitue pas le revenu de l'employeur parlementaire. De même, un déplacement remboursé représente une dépense prise en charge, pas nécessairement de l'argent conservé par l'élu.
Une indemnité ne suffit pas à mesurer un patrimoine
Les indemnités parlementaires sont imposables selon les règles des traitements et salaires. Le montant net après impôt dépend ensuite de la situation du contribuable. Pour les maires, les prélèvements et la situation sociale empêchent également de transformer le tableau brut en un net unique valable pour tous.
La question patrimoniale demande d'autres éléments : biens détenus, placements, participations et dettes, à une date donnée. La fiche d'Emmanuel Macron montre pourquoi le récit d'une carrière politique et les montants déclarés doivent être lus ensemble. Un revenu indique ce qui est perçu sur une période ; un patrimoine décrit ce qui est possédé et dû à un instant donné.
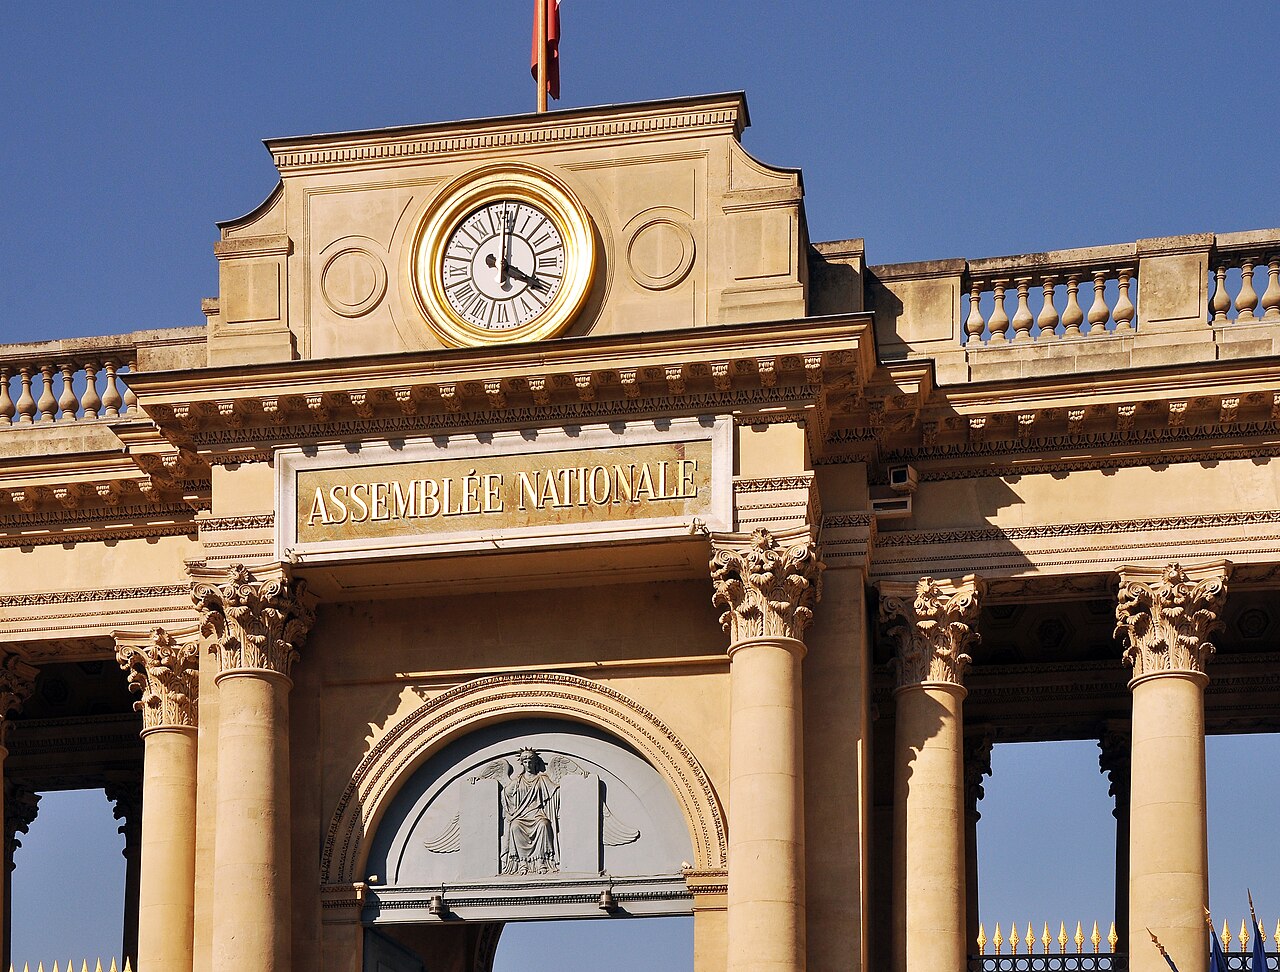
Photographie : façade du Palais Bourbon, le 29 septembre 2011. Moonik, Wikimedia Commons, CC BY-SA 3.0. Redimensionnement proportionnel, sans autre retouche.
À lire ensuite
Les chaînes YouTube françaises sont devenues des entreprises
Rémunérations du CAC 40 : fixe, bonus et actions dans trois cas publiés
Les familles qui possèdent les médias français
Qui gagne de l'argent quand une vieille émission revient ?