Oui, une campagne électorale perdue peut laisser une dette personnelle lorsque le candidat a emprunté en son nom et que les recettes de campagne, dont le remboursement public, ne couvrent pas cet engagement. Mais perdre l'élection ne crée pas, à lui seul, une dette : il faut regarder qui a signé le prêt et ce que prévoit le contrat.
L'élection présidentielle de 2022 en donne deux exemples. Valérie Pécresse a lancé un appel aux dons après avoir annoncé un endettement personnel. Le contrat de Yannick Jadot prévoyait au contraire que son parti supporterait la part non remboursable si le candidat restait sous les 5 %. Le même revers électoral n'avait donc pas les mêmes conséquences pour leurs finances personnelles.
L'emprunt ne disparaît pas avec les affiches
Le financement commence avant le verdict des urnes. Une équipe engage des dépenses de salles, de déplacements, de communication ou de réunions publiques. Le mandataire financier collecte les recettes et règle les dépenses de campagne ; le candidat peut alimenter ce compte avec un apport personnel, lui-même financé par un prêt.
Dans les comptes électoraux, « apport personnel » ne signifie donc pas toujours argent épargné. Il peut désigner une somme que le candidat devra rendre à une banque ou à un parti. Le prêt apporte de la trésorerie au moment où il faut payer les fournisseurs. Le remboursement public, lui, intervient après le contrôle du compte.
La CNCCFP examine les recettes, les justificatifs et les dépenses. Elle arrête le remboursement auquel le candidat a droit. Ce contrôle ne remplace pas le contrat passé avec le prêteur : le montant reçu de l'État peut être inférieur au montant emprunté.
Un cautionnement personnel est encore un autre engagement. La caution promet au créancier de payer si le débiteur ne le fait pas, selon les conditions du contrat. C'est le principe posé par l'article 2288 du Code civil. Il ne faut donc pas confondre une dette portée directement par le candidat, une dette du parti et une dette garantie par une personne.
À la présidentielle, passer les 5 % change l'échelle du remboursement
Pour l'élection présidentielle, les candidats sous le seuil de 5 % gardent un droit à un remboursement public, mais son plafond est bien plus bas. Le guide de la CNCCFP pour 2027 distingue 4,75 % du plafond de dépenses pour les candidats sous ce seuil et 47,5 % pour ceux qui l'atteignent. Ces taux portent sur un plafond légal, pas sur le total de chaque facture présentée.
Le versement reste limité par les dépenses remboursables retenues et l'apport personnel, après les ajustements prévus. Un candidat ne peut donc pas recevoir le maximum théorique simplement parce qu'il a dépensé beaucoup. Le montant peut aussi être réduit en raison d'irrégularités.
Pour les autres scrutins relevant de l'article L. 52-11-1 du Code électoral, le mécanisme est différent : moins de 5 % au premier tour exclut le remboursement forfaitaire prévu par cet article. La règle présidentielle ne doit pas être transposée telle quelle à une campagne législative ou municipale.
| Scrutin et résultat | Plafond du remboursement forfaitaire | Point décisif |
|---|---|---|
| Présidentielle, sous 5 % | 4,75 % du plafond légal applicable | Droit réduit |
| Présidentielle, seuil de 5 % atteint au premier tour | 47,5 % du plafond légal applicable | Dépenses et apport limitants |
| Autres scrutins relevant de L. 52-11-1, sous 5 % | Pas de remboursement forfaitaire | Seuil éliminatoire |
Les pourcentages du tableau ne constituent pas des taux de prise en charge garantis de toutes les dépenses. Ils fixent la borne légale avant l'examen du compte.
Pécresse : un appel aux dons, puis une dette annoncée comme remboursée
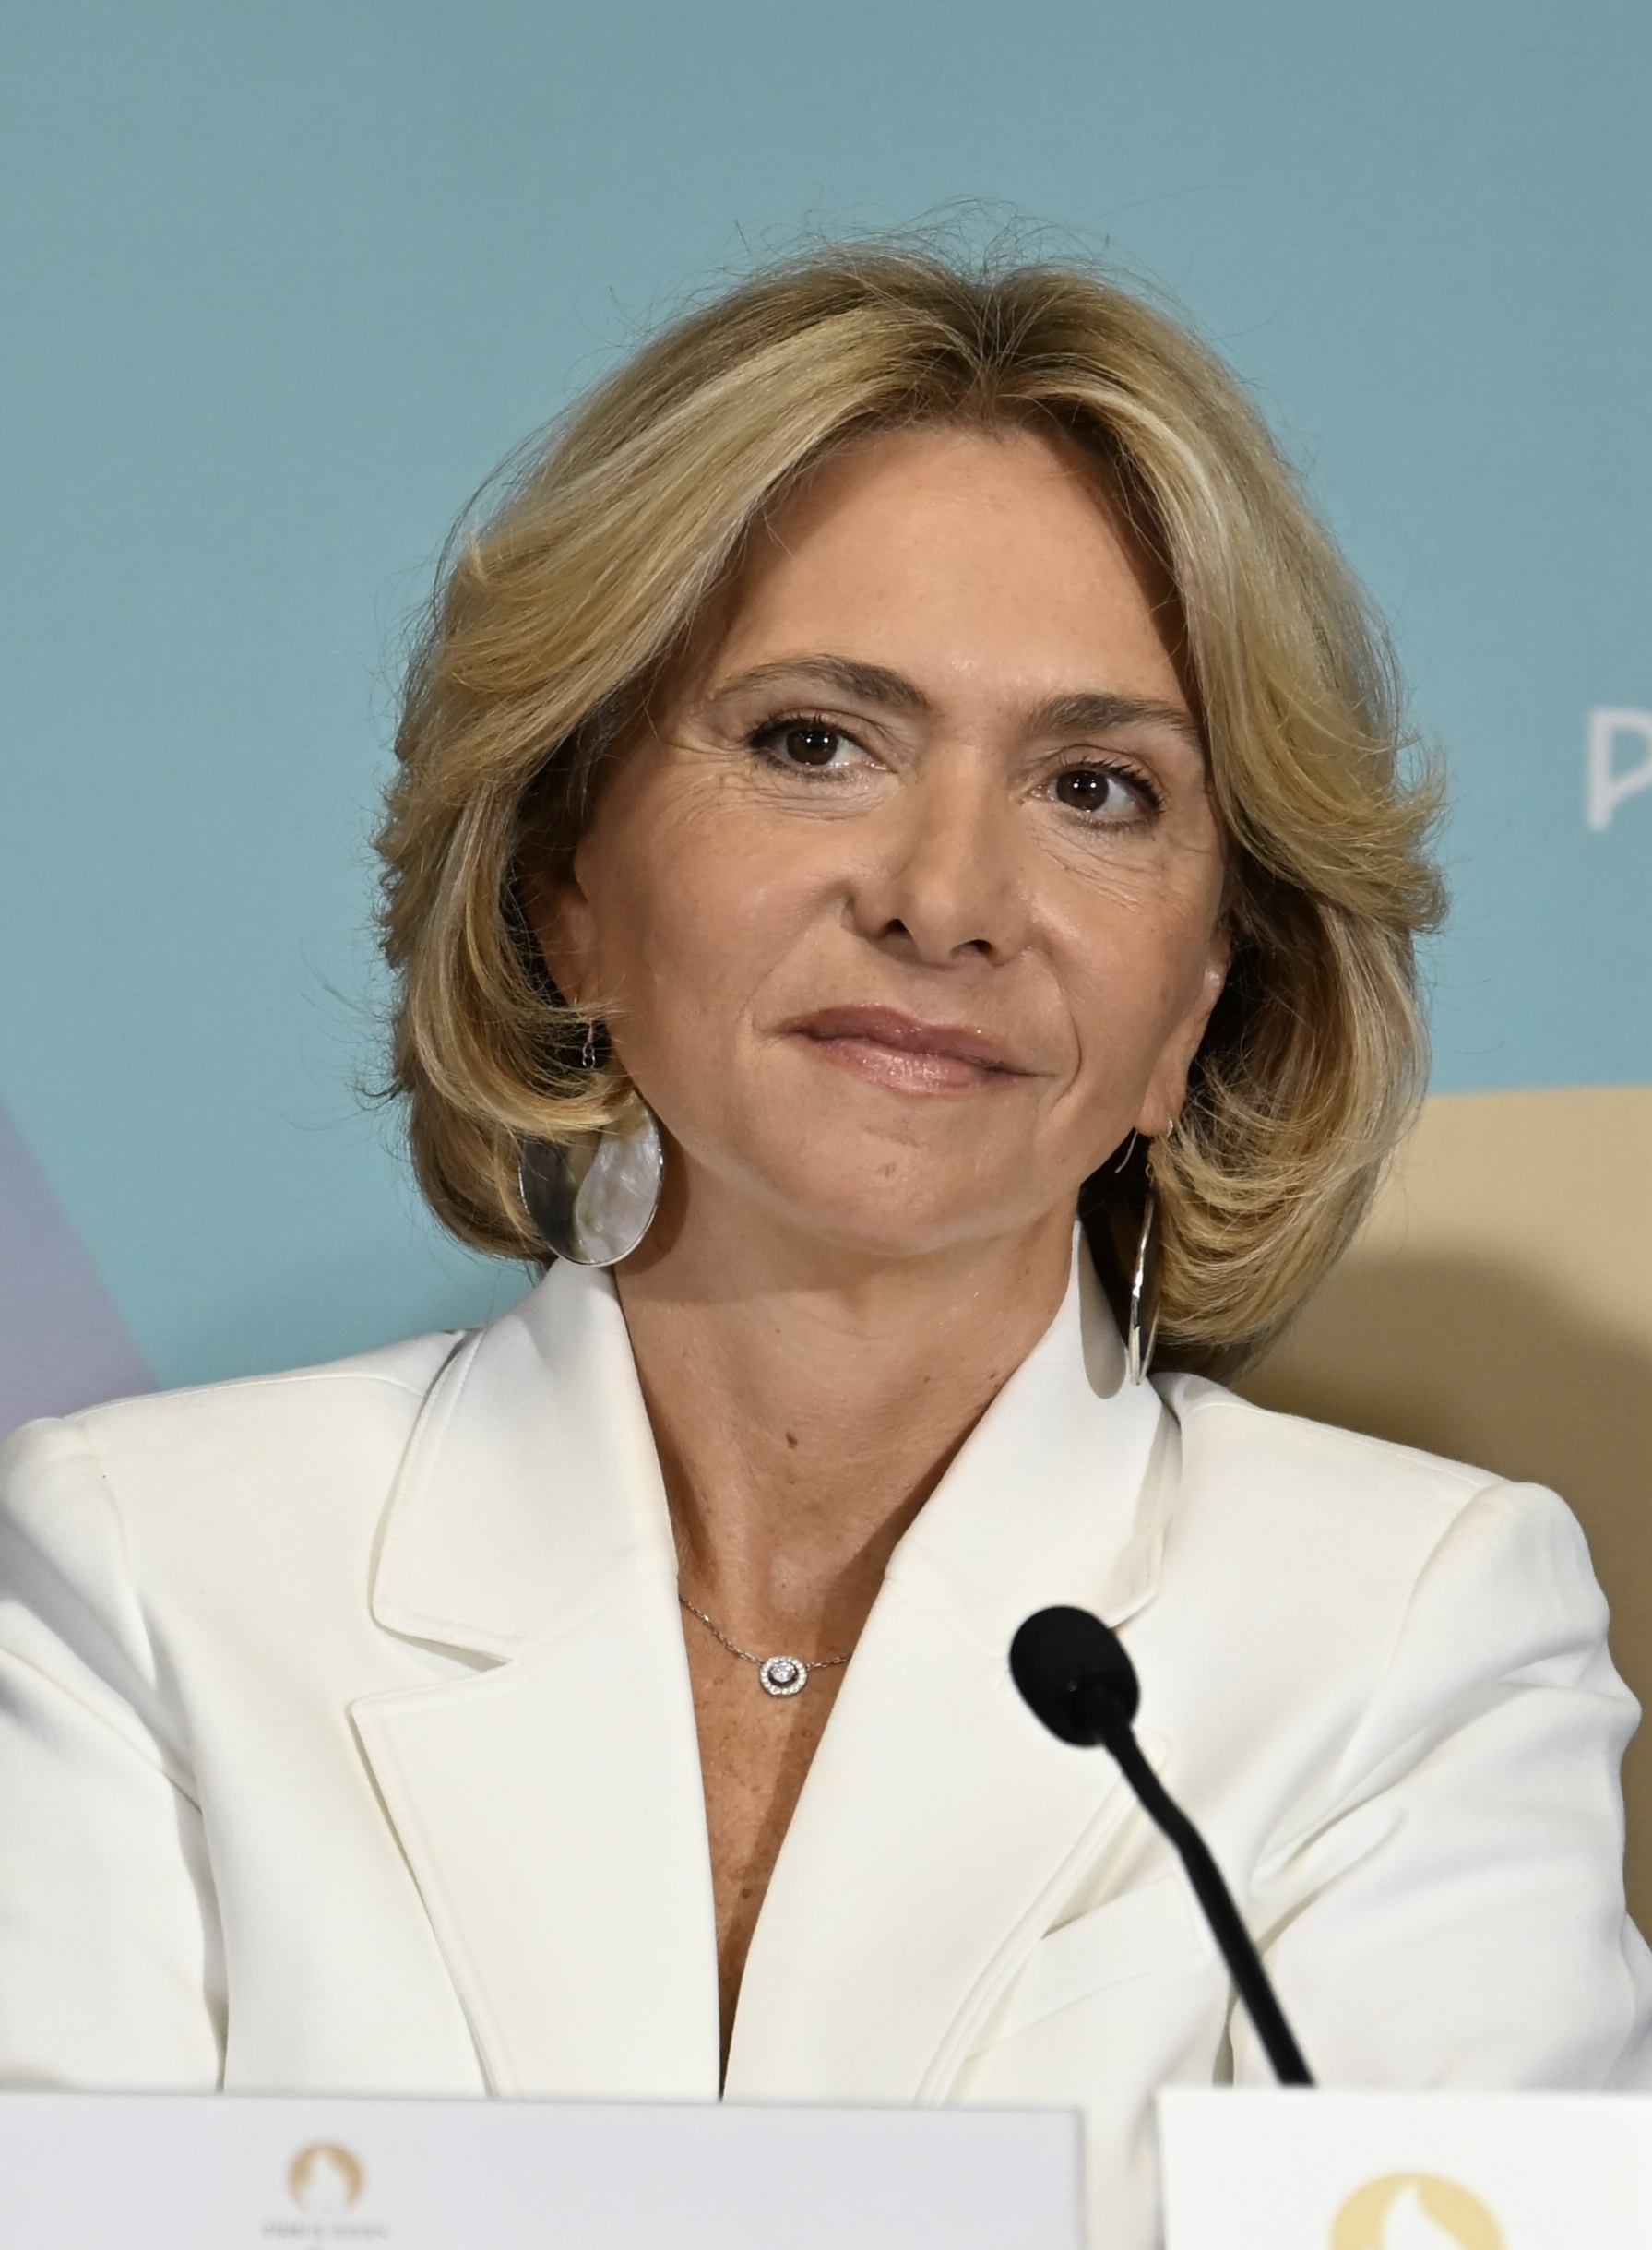
Après le premier tour de 2022, Valérie Pécresse s'est retrouvée sous les 5 %. Elle a annoncé une dette personnelle et sollicité des dons. Le 30 mai, Le Point, reprenant Le Parisien, rapporte que son prêt personnel de 5,1 millions d'euros a été remboursé grâce à cette mobilisation. Cet épisode ne décrit donc pas une dette qui serait encore due aujourd'hui.
La décision finale sur le compte apporte un autre chiffre : 785 423 euros de remboursement public. La CNCCFP part d'un maximum théorique de 800 423 euros, puis retire 15 000 euros pour les irrégularités relevées. Sur le total accordé, 200 000 euros avaient déjà été versés en avance.
Cette décision du 14 décembre 2022 ne dit pas que l'État a repris un prêt de 5,1 millions d'euros. Elle fixe le remboursement de campagne après contrôle. Les deux chiffres répondent à deux questions distinctes : quel engagement personnel la candidate avait annoncé, et quelle somme l'État devait lui verser.
Jadot : la clause qui transférait la charge au parti
Le dossier de Yannick Jadot montre pourquoi il faut lire le prêt avant de tirer une conclusion sur la dette du candidat. Son contrat avec Europe Écologie Les Verts, complété par un avenant de février 2022, prévoyait que la part non remboursable des dépenses deviendrait un versement définitif du parti si le candidat ne recueillait pas 5 % des suffrages.
Dans sa décision publiée au Journal officiel, la CNCCFP requalifie ainsi 3 049 830 euros en apport définitif du parti. Cette somme cesse d'être traitée comme l'apport personnel financé par le candidat. La clause protégeait donc Jadot de cette charge, tout en laissant subsister le remboursement public auquel il pouvait prétendre.
Un appel aux dons peut alors viser les finances du mouvement plutôt que la dette privée du candidat. Le nom figurant sur les affiches ne suffit pas à identifier le débiteur. La forme de financement retenue, puis les clauses activées par le résultat, changent la réponse.
Trois situations à distinguer après une défaite
| Financement de départ | Ce qu'il faut examiner après le scrutin | Qui porte l'engagement ? |
|---|---|---|
| Prêt au candidat | Remboursement public, autres recettes et solde du prêt | Le candidat |
| Dépense financée définitivement par un parti | Comptes et ressources du mouvement | Le parti |
| Prêt avec clause de transformation en apport du parti | Conditions et part effectivement transformée | Selon la clause |
Une campagne peut aussi laisser à un candidat une perte d'épargne déjà engagée, sans prêt restant à rembourser. Cette perte et une dette sont deux situations différentes : dans la première, l'argent a été dépensé ; dans la seconde, une échéance reste due à un créancier.
Pour comprendre le risque financier d'une candidature, le score est donc une pièce du dossier. Les autres sont le nom de l'emprunteur, les garanties éventuelles, les clauses du prêt et la décision de remboursement. Le dossier Qui paie une campagne présidentielle française ? explique comment ces ressources arrivent dans le compte avant que le résultat ne soit connu.
Photographie : Jamain, CC BY 4.0. Image entière conservée, redimensionnée par Wikimedia.