Un concert complet peut perdre de l’argent lorsque les recettes disponibles ne couvrent pas le coût du spectacle. La jauge fixe le nombre de billets vendables ; elle ne garantit ni leur prix moyen, ni la part qui revient au producteur après les taxes, les droits et les dépenses. Si le seuil de rentabilité dépasse la capacité de la salle, vendre la dernière place ne suffit pas.
Les données publiques sur les festivals en donnent un exemple réel : dans le panel étudié par le Centre national de la musique pour 2024, 68 % des 31 festivals remplis à au moins 90 % étaient déficitaires. Un festival réunit plusieurs concerts et n’a pas le même budget qu’une date en salle. Il montre toutefois pourquoi une foule dense ne dit pas tout de l’économie d’un spectacle.
Le billet finance bien plus que l’artiste
Le spectateur achète l’accès à une représentation. Pour la rendre possible, il faut un lieu, une équipe artistique, des techniciens, de la lumière, du son, des transports et un accueil. Le tarif couvre aussi des prélèvements et des droits. Ces dépenses ne disparaissent pas lorsque les ventes progressent.
La taxe affectée au CNM est fixée à 3,5 % de la recette de billetterie hors taxes pour les spectacles payants concernés. Elle est due par le détenteur de la billetterie, selon les modalités exposées par le Centre national de la musique. Le tarif payé au guichet et la somme disponible pour financer la production ne sont donc pas la même base.
Les auteurs des œuvres jouées disposent également de droits sur leur représentation. Un interprète peut être auteur de certaines chansons et simple interprète des autres. La rémunération de son travail sur scène ne règle pas à elle seule tous les droits sur le répertoire. ARTCENA distingue le salaire de l’artiste et la rémunération de l’auteur pour l’exploitation de son œuvre.
Il n’existe pas de pourcentage universel du billet qui irait au chanteur. La réponse dépend de sa place dans la production, du contrat de diffusion et des dépenses de la représentation.
Le producteur et la salle peuvent porter des risques différents
Dans un contrat de cession, le producteur vend une représentation à l’organisateur pour un prix convenu. L’organisateur exploite ensuite la billetterie. Une bonne vente de places peut profiter à cet organisateur sans modifier le prix déjà promis au producteur ; une mauvaise vente peut, à l’inverse, lui laisser une perte.
Le contrat de cession décrit par ARTCENA répartit les obligations : le producteur fournit le spectacle et assume les engagements de son équipe ; l’organisateur accueille la représentation suivant les conditions négociées. L’accueil technique, les horaires et les moyens nécessaires doivent être précisés. Un prix de cession ne correspond donc pas au seul cachet d’une vedette.
Dans une coréalisation, l’organisateur et le producteur se partagent les recettes selon le contrat. La base de ce partage compte autant que le pourcentage : recettes brutes ou nettes de certaines dépenses, déduction des taxes et des droits, minimum garanti à l’un des partenaires.
ARTCENA explique que ce montage permet au diffuseur de partager le risque financier. Un minimum garanti peut déplacer une partie de ce risque. Une salle pleine ne signifie donc pas que toutes les parties réalisent le même bénéfice, ni même qu’elles sont toutes bénéficiaires.
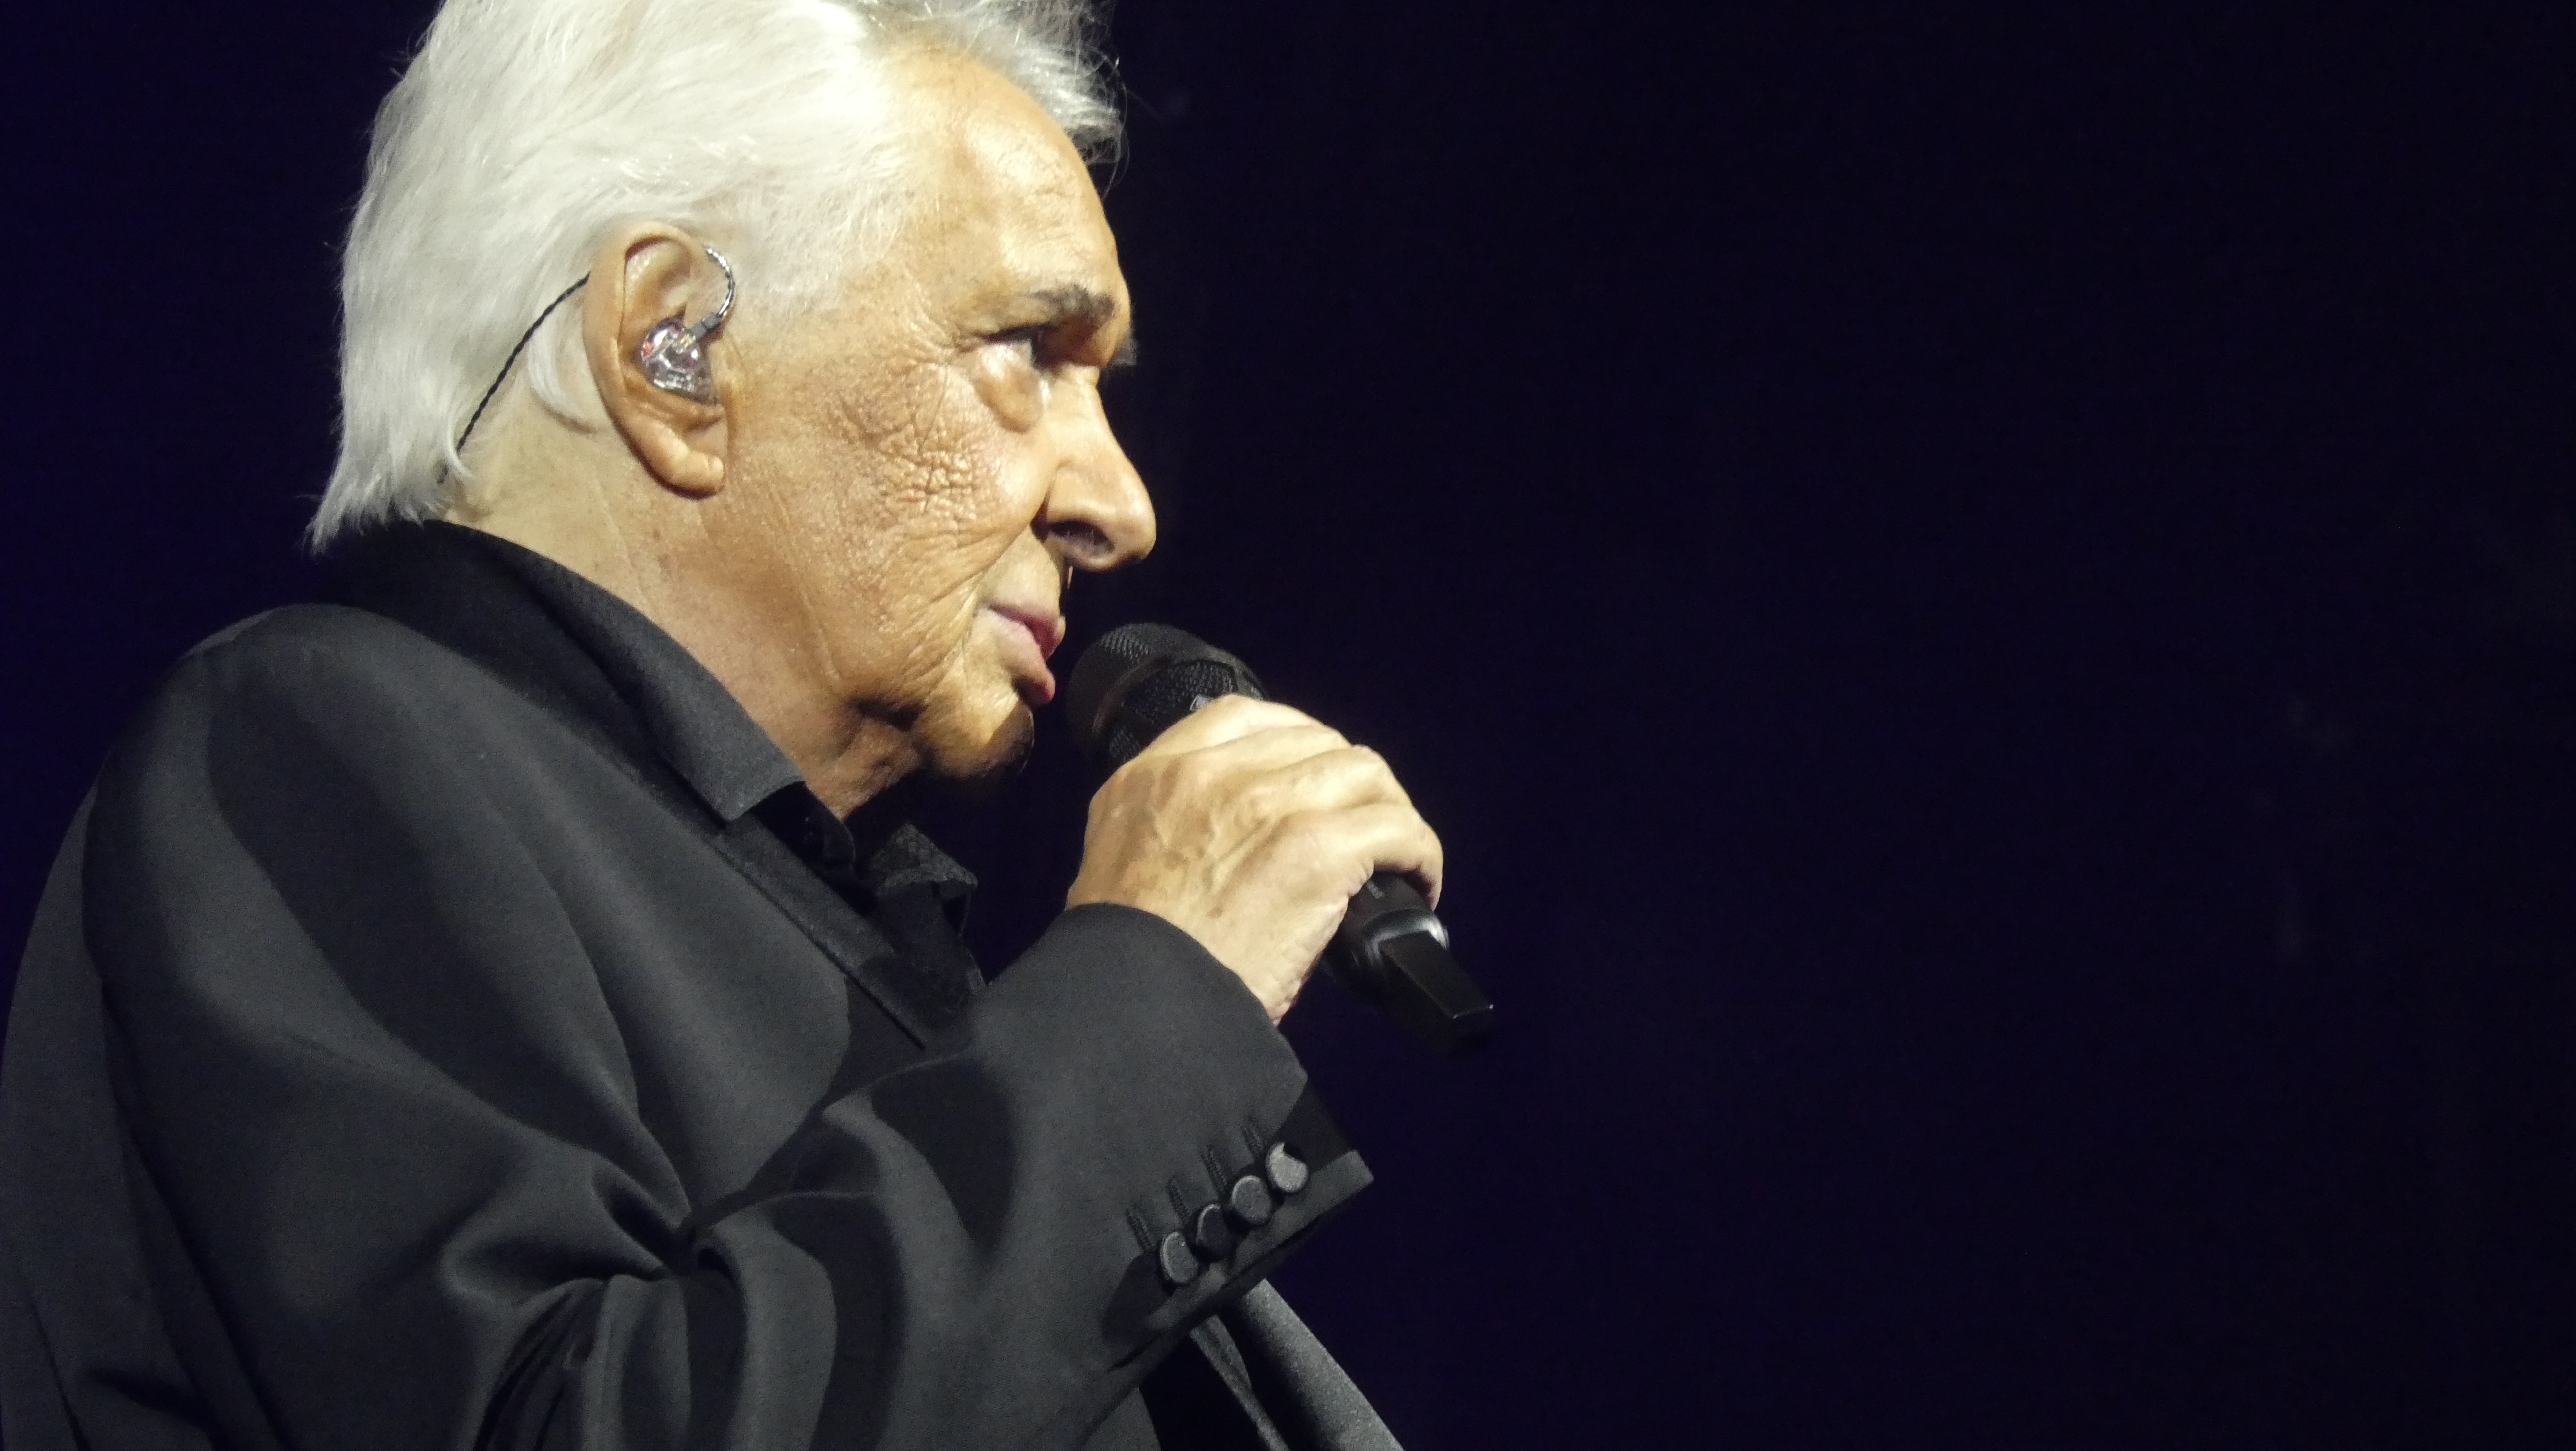
Les annulations de la tournée 2016 de Michel Polnareff ont notamment donné lieu à un conflit avec son producteur. Son portrait distingue les dépenses alléguées, les demandes de dommages et la procédure judiciaire.
Le seuil qui peut dépasser la capacité de la salle
Prenons un exemple pédagogique fictif, sans rapport avec une tournée réelle. Une salle propose 1 000 places. Après les prélèvements et dépenses variables retenus pour l’exercice, chaque billet apporte 40 euros pour couvrir les frais fixes. La représentation supporte 45 000 euros de frais fixes.
À guichets fermés, elle dégage 40 000 euros de contribution : 1 000 billets multipliés par 40 euros. Il manque encore 5 000 euros. Il faudrait vendre 1 125 billets au même apport unitaire pour atteindre l’équilibre, alors que la salle ne possède que 1 000 places.
| Paramètre de l’exemple fictif | Valeur |
|---|---|
| Capacité vendable | 1 000 places |
| Apport par billet après coûts variables retenus | 40 € |
| Frais fixes de la représentation | 45 000 € |
| Contribution avec toutes les places vendues | 40 000 € |
| Résultat à guichets fermés | −5 000 € |
| Billets nécessaires à l’équilibre | 1 125 |
Le calcul n’est pas un devis professionnel. Il isole le mécanisme : avec ce budget, le problème existe avant même l’ouverture de la billetterie. Il faut réduire les frais fixes, augmenter l’apport par place ou trouver une recette complémentaire. Le dernier billet vendu ne peut pas réparer seul cette différence.
Une tournée paie aussi les jours sans concert
Un spectacle se prépare avant sa première représentation : répétitions, conception du décor, réglages de lumière et organisation de l’équipe. Une partie de ces dépenses sert plusieurs dates. Leur répartition change l’économie de chacune.
Dans un second calcul fictif, 200 000 euros de préparation répartis sur vingt dates représentent 10 000 euros par représentation. Sur dix dates seulement, la même préparation pèse 20 000 euros par date. La réduction du nombre de concerts peut donc rendre chaque étape plus difficile à équilibrer, même avec des salles bien remplies.
La location de la salle et le déplacement des équipes appartiennent, eux, au budget de diffusion. Les contrats doivent fixer qui assume les transports, l’hébergement, les repas et les moyens techniques. La fiche technique décrit les besoins du spectacle ; elle engage des dépenses très différentes suivant la taille du projet. Un piano et quelques musiciens ne demandent pas le même accueil qu’un plateau comportant des écrans, des structures et une importante équipe de montage.
Les festivals : des coûts qui augmentent plus vite que les recettes
L’étude budgétaire du CNM sur 107 festivals aidés en 2023 et 2024 constate une hausse moyenne des charges de 6 % en 2024, contre 4 % pour les produits. Dans ce panel, les dépenses techniques représentent 45 % des charges et les dépenses artistiques 29 %.
Le budget médian est de 557 000 euros ; la moyenne, tirée vers le haut par les grands événements, atteint 1,6 million. Environ deux festivals sur trois terminent l’exercice en déficit. Ces données concernent les manifestations étudiées, aidées par le CNM, et ne constituent pas le bilan de tous les festivals français.
La billetterie n’est qu’une partie des recettes : bars, restauration, partenariats et aides participent aussi au financement. Augmenter le remplissage améliore une ligne du budget. Cela ne garantit pas que les autres suivent, ni que l’augmentation des dépenses reste absorbable.
Ce que « complet » permet vraiment de savoir
L’annonce indique que les places proposées à la vente ont trouvé preneur. Elle ne donne pas le prix moyen encaissé, la place des invitations ou des offres promotionnelles, les garanties contractuelles et le coût final de production. Pour connaître le résultat, il faut rapprocher les recettes effectivement conservées et les dépenses du même périmètre.
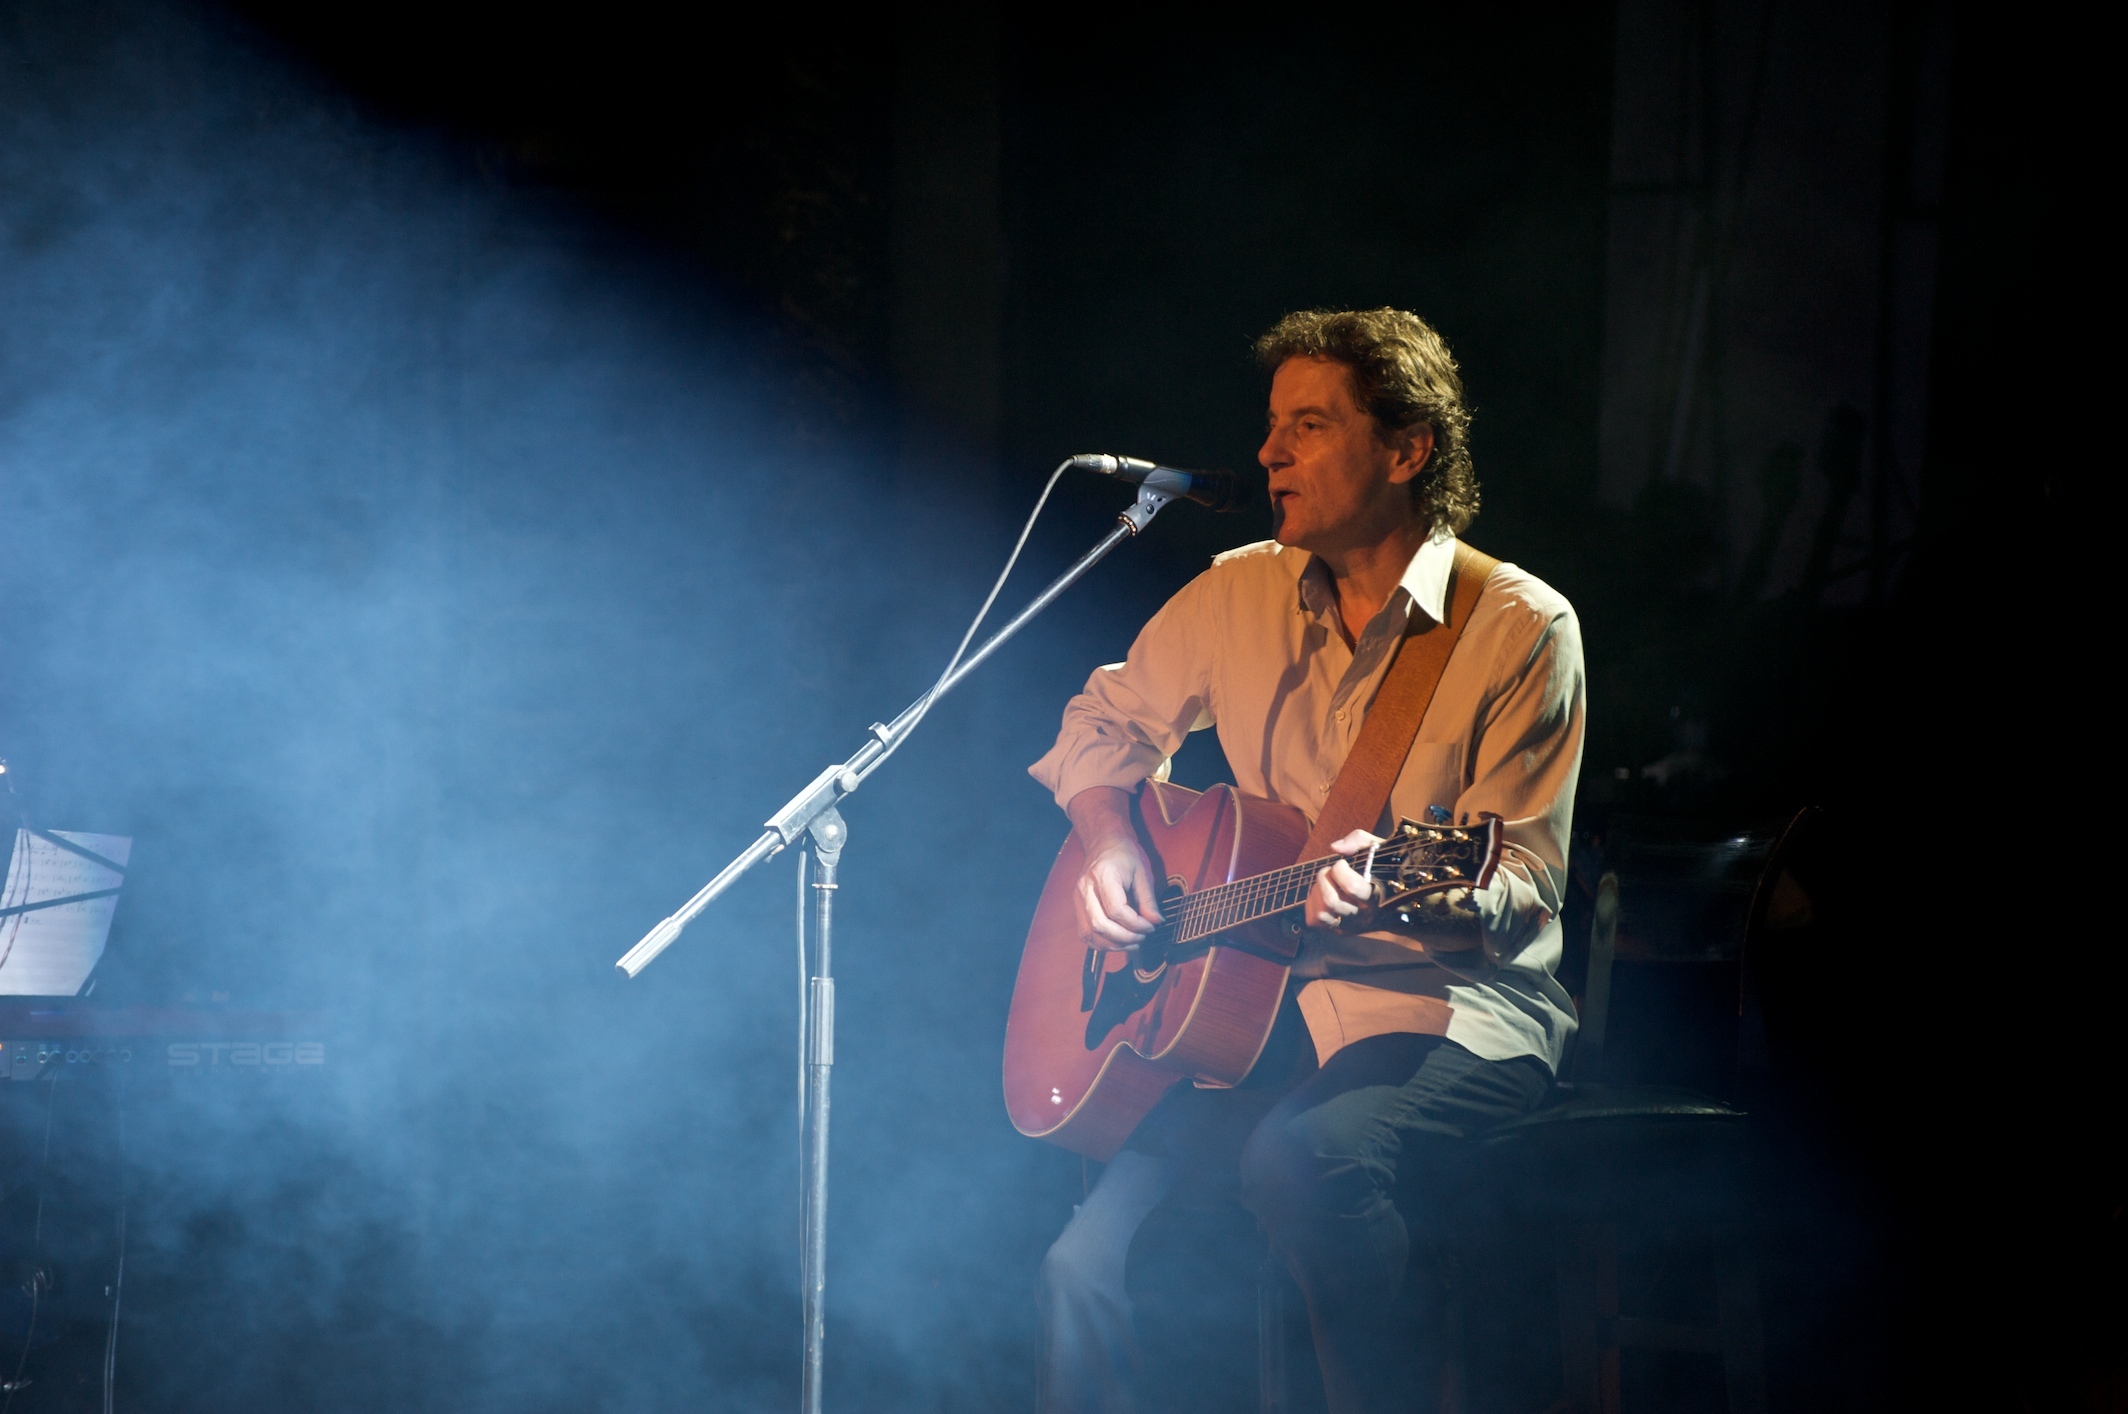
Le portrait de Michel Sardou raconte une carrière où les grandes salles occupent une place centrale. Celui de Francis Cabrel montre aussi le rôle du répertoire. Le succès public est visible ; la part de ces activités dans les revenus personnels demande des informations propres à chaque artiste.
Un concert peut enfin servir un autre objectif : installer un nouveau spectacle ou préparer une tournée. Un organisateur peut accepter un budget déficitaire pour une raison identifiée. Cette décision ne change pas le résultat de la soirée. La foule mesure l’accueil du spectacle ; les comptes disent si sa production a pu se financer.
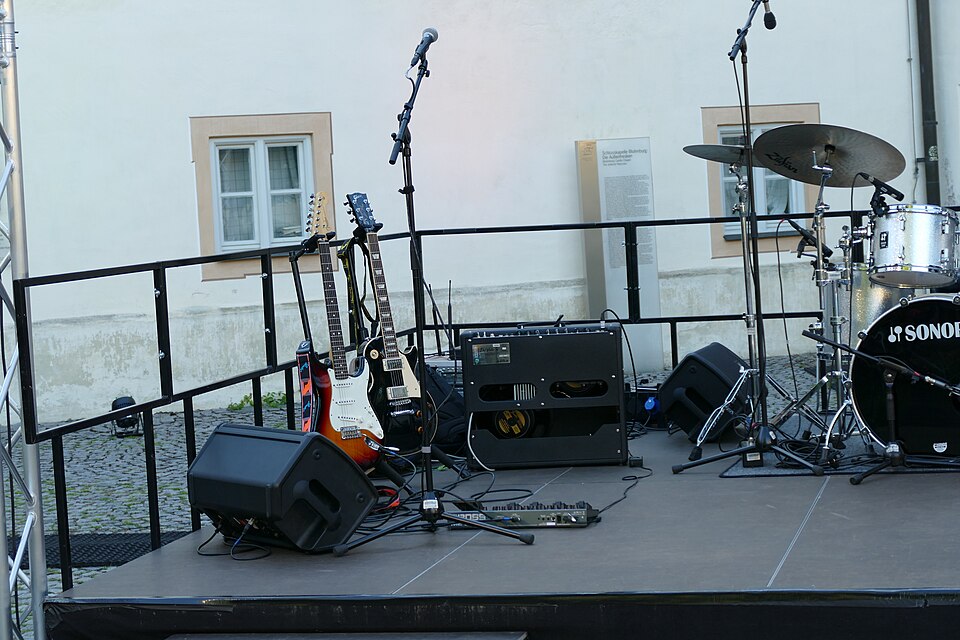
Photographie : Kritzolina, CC BY-SA 4.0. Scène installée avant un concert de Nomfusi à Munich en août 2022. Version Wikimedia, sans retouche supplémentaire.
Sources et références 2 références
À lire ensuite
Les chaînes YouTube françaises sont devenues des entreprises
Rémunérations du CAC 40 : fixe, bonus et actions dans trois cas publiés
Les familles qui possèdent les médias français
Qui gagne de l'argent quand une vieille émission revient ?